Bisnis Digital
Aliran Cashflow Digital: Menggunakan Analisis Data untuk Perencanaan Anggaran Bisnis
Artikel ini membahas pendekatan analitis untuk mengoptimalkan aliran kas dalam bisnis digital, dengan fokus pada pengumpulan sumber data otomatis dan validasi strategis.
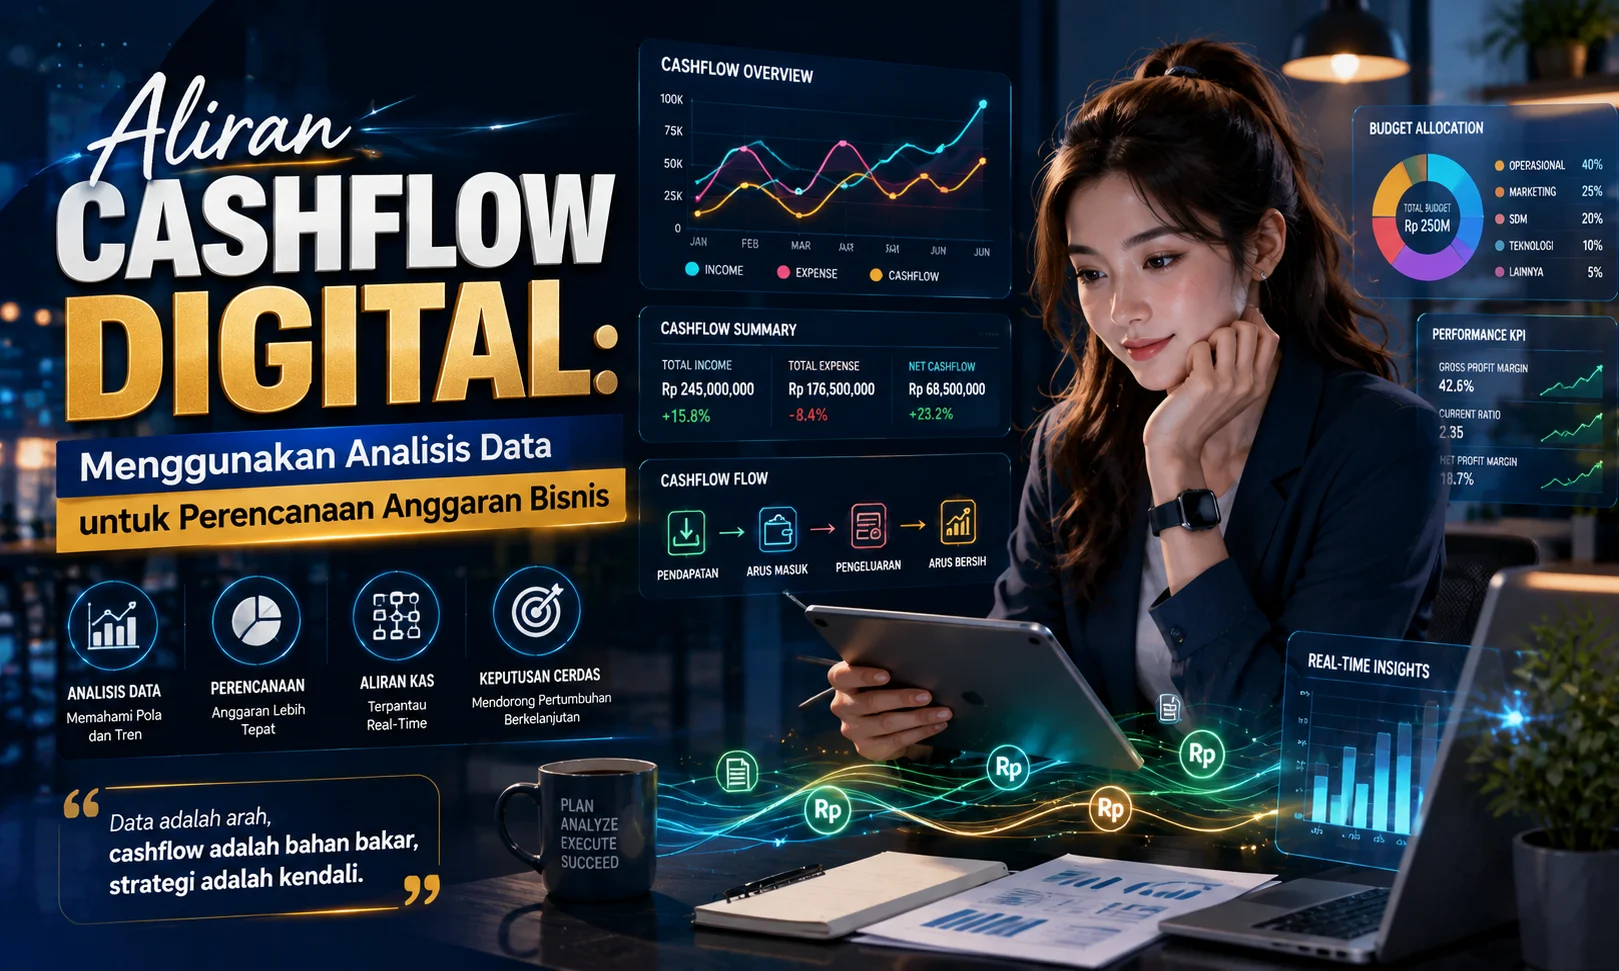
Memahami Cashflow dalam Ekosistem Bisnis Digital
Perkembangan bisnis digital membuat transaksi dapat berlangsung sepanjang waktu melalui berbagai saluran. Pendapatan dapat berasal dari toko online, marketplace, aplikasi, layanan berlangganan, pembayaran digital, iklan, hingga kerja sama dengan platform lain. Di sisi lain, pengeluaran juga semakin beragam, mulai dari biaya pemasaran, layanan cloud, perangkat lunak, pembayaran vendor, komisi platform, logistik, hingga biaya operasional rutin.
Kondisi tersebut membuat pengelolaan cashflow atau arus kas menjadi salah satu bagian penting dalam perencanaan bisnis. Pendapatan yang terlihat tinggi pada dashboard penjualan belum tentu berarti perusahaan memiliki jumlah kas yang sama pada saat tersebut. Ada kemungkinan pembayaran masih dalam proses, terjadi pengembalian dana, atau sebagian pendapatan harus dialokasikan untuk kewajiban berikutnya.
Bank Indonesia menyediakan berbagai informasi mengenai sistem pembayaran dan perkembangan ekonomi melalui situs resmi Bank Indonesia. Informasi tersebut dapat menjadi salah satu referensi untuk memahami lingkungan transaksi dan pembayaran yang memengaruhi aktivitas bisnis di Indonesia.
Cashflow yang sehat bukan hanya tentang seberapa besar uang yang masuk, tetapi juga tentang memahami kapan uang masuk, ke mana uang keluar, dan berapa kas yang tersedia untuk memenuhi kebutuhan berikutnya.
Karena itu, bisnis digital membutuhkan pendekatan yang menggabungkan pencatatan transaksi dengan analisis data secara terstruktur.
Pembaca yang ingin langsung menuju penerapannya dapat melihat bagian [membangun sistem data cashflow](#membangun-sistem-data-cashflow-yang-terstruktur) dan [membuat proyeksi cashflow](#membuat-proyeksi-cashflow-berdasarkan-data).
Membangun Sistem Data Cashflow yang Terstruktur
Analisis cashflow yang baik dimulai dari data yang dapat dipercaya. Bisnis digital sering memiliki data keuangan yang tersebar di berbagai tempat sehingga proses konsolidasi menjadi tahap penting.
Sumber data dapat mencakup:
- Rekening bank bisnis.
- Payment gateway.
- Marketplace.
- Sistem kasir atau point of sale.
- Platform e-commerce.
- Perangkat lunak akuntansi.
- Sistem pembayaran vendor.
- Platform periklanan.
- Sistem penggajian.
- Laporan transaksi internal.
Mengumpulkan data tersebut dalam satu sistem membantu pemilik bisnis melihat kondisi kas secara lebih menyeluruh.
Bedakan Pendapatan dengan Kas yang Benar-Benar Tersedia
Salah satu kesalahan yang dapat terjadi adalah menganggap nilai transaksi sebagai kas yang sudah tersedia.
Misalnya, sebuah toko digital mencatat penjualan sebesar Rp100 juta selama satu bulan. Sebagian transaksi mungkin masih menunggu pencairan dari platform, sementara sebagian lainnya berpotensi mengalami pembatalan atau pengembalian dana.
Karena itu, data sebaiknya dipisahkan menjadi beberapa kategori:
- Transaksi tercatat.
- Pembayaran telah diterima.
- Pembayaran masih dalam proses.
- Pengembalian dana.
- Biaya transaksi.
- Kas bersih yang tersedia.
Pemisahan tersebut membuat dashboard keuangan lebih representatif terhadap kondisi sebenarnya.
Sumber: SBA — Business Guide | https://www.sba.gov/business-guide
Menggunakan Otomatisasi untuk Pengumpulan Data
Ketika jumlah transaksi masih sedikit, pencatatan manual mungkin terasa cukup. Namun, semakin besar volume transaksi, semakin tinggi pula risiko kesalahan pencatatan, duplikasi data, atau keterlambatan pembaruan laporan.
Otomatisasi dapat membantu mengurangi pekerjaan administratif berulang.
Sebagai contoh, sistem dapat dirancang agar data transaksi dari beberapa platform dikumpulkan secara berkala ke perangkat lunak akuntansi atau dashboard internal.
Data tersebut kemudian dikelompokkan berdasarkan:
- Tanggal transaksi.
- Jenis pemasukan.
- Jenis pengeluaran.
- Saluran penjualan.
- Produk atau layanan.
- Metode pembayaran.
- Status pembayaran.
- Biaya platform.
Dengan struktur yang konsisten, analisis berikutnya menjadi lebih mudah dilakukan.
Otomatisasi Tetap Membutuhkan Validasi
Meskipun otomatisasi meningkatkan efisiensi, hasilnya tidak sebaiknya diterima tanpa pemeriksaan.
Kesalahan integrasi dapat menyebabkan transaksi tercatat dua kali, kategori biaya salah, atau transaksi yang dibatalkan masih masuk sebagai pendapatan.
Karena itu, bisnis dapat membuat proses validasi berkala.
Misalnya:
- Cocokkan saldo sistem dengan rekening bank.
- Periksa transaksi dengan nilai tidak biasa.
- Identifikasi transaksi duplikat.
- Verifikasi refund dan pembatalan.
- Periksa biaya layanan platform.
- Audit kategori pengeluaran.
Otomatisasi mempercepat pengumpulan data, sedangkan validasi membantu menjaga kualitas data tersebut.
Informasi mengenai pengelolaan dan pengembangan bisnis juga dapat dipelajari melalui SBA Business Guide.
Membuat Proyeksi Cashflow Berdasarkan Data
Setelah data historis tersedia, bisnis dapat mulai membangun proyeksi arus kas.
Proyeksi bukan ramalan yang menjamin hasil tertentu. Tujuannya adalah membantu bisnis memahami beberapa kemungkinan berdasarkan pola sebelumnya dan asumsi yang masuk akal.
Model sederhana dapat menggunakan tiga komponen:
Saldo awal + kas masuk - kas keluar = saldo akhir.
Perhitungan tersebut kemudian dibuat untuk beberapa periode mendatang.
Sebagai ilustrasi sederhana, jika bisnis memiliki saldo awal Rp80 juta, memperkirakan kas masuk Rp120 juta, dan memiliki kewajiban pembayaran Rp90 juta, maka proyeksi saldo akhir adalah Rp110 juta.
Namun, model sebenarnya dapat menjadi lebih kompleks karena mempertimbangkan pajak, pembayaran tertunda, pengembalian dana, biaya pemasaran, kebutuhan inventaris, dan perubahan permintaan.
Gunakan Beberapa Skenario
Mengandalkan satu proyeksi dapat memberikan gambaran yang terlalu sempit. Pendekatan yang lebih fleksibel adalah membuat beberapa skenario.
Misalnya:
- Skenario konservatif — pendapatan lebih rendah dan biaya relatif tinggi.
- Skenario dasar — menggunakan kondisi yang dianggap paling realistis.
- Skenario pertumbuhan — memperhitungkan peningkatan transaksi atau pelanggan.
Dengan tiga skenario tersebut, manajemen dapat melihat bagaimana saldo kas berubah ketika kondisi bisnis berbeda.
Pendekatan ini juga membantu menentukan berapa banyak ruang keuangan yang tersedia sebelum melakukan investasi atau menambah pengeluaran baru.
Menentukan KPI Cashflow yang Relevan
Dashboard keuangan dapat menampilkan puluhan indikator, tetapi terlalu banyak metrik justru dapat menyulitkan proses pengambilan keputusan.
Karena itu, pilih indikator yang benar-benar berhubungan dengan tujuan bisnis.
Beberapa contoh KPI yang dapat digunakan antara lain:
- Total kas masuk.
- Total kas keluar.
- Saldo kas tersedia.
- Pengeluaran operasional.
- Pendapatan berulang.
- Piutang yang belum diterima.
- Kewajiban pembayaran.
- Tingkat refund.
- Biaya pemasaran.
- Margin kontribusi.
KPI tersebut tidak harus digunakan semuanya. Bisnis dapat memilih indikator yang paling relevan dengan model operasionalnya.
Pisahkan KPI Operasional dan Keuangan
Data pemasaran dan penjualan tetap penting, tetapi sebaiknya tidak dicampur begitu saja dengan indikator kas.
Contohnya, jumlah pesanan meningkat 30 persen belum tentu membuat kas meningkat dengan persentase yang sama.
Peningkatan penjualan dapat disertai:
- Kenaikan biaya iklan.
- Diskon yang lebih besar.
- Biaya pengiriman.
- Komisi marketplace.
- Kenaikan refund.
- Pembayaran pelanggan yang tertunda.
Dengan memisahkan indikator operasional dan keuangan, bisnis dapat melihat hubungan antara pertumbuhan transaksi dan kondisi kas secara lebih jelas.
Menggunakan Analisis Varians untuk Mengendalikan Anggaran
Setelah anggaran dibuat, pekerjaan belum selesai. Bisnis perlu membandingkan rencana dengan hasil aktual.
Proses ini sering disebut analisis varians.
Misalnya, anggaran pemasaran bulan tertentu ditetapkan Rp30 juta, tetapi realisasinya mencapai Rp38 juta. Terdapat varians Rp8 juta yang perlu dianalisis.
Pertanyaannya bukan hanya "mengapa biaya lebih tinggi?", tetapi juga:
- Apakah peningkatan biaya menghasilkan tambahan pendapatan?
- Apakah ada kampanye yang melebihi anggaran?
- Apakah harga iklan meningkat?
- Apakah terjadi kesalahan pencatatan?
- Apakah anggaran awal terlalu rendah?
Analisis tersebut mengubah laporan keuangan dari sekadar dokumentasi menjadi alat pengambilan keputusan.
Informasi mengenai praktik bisnis dan kepatuhan juga dapat ditemukan melalui FTC Business Guidance.
Sumber: FTC — Business Guidance | https://www.ftc.gov/business-guidance
Menjaga Kualitas dan Keamanan Data Keuangan
Data cashflow termasuk informasi bisnis yang penting. Karena itu, proses analisis perlu memperhatikan kontrol akses dan keamanan sistem.
Beberapa langkah dasar yang dapat diterapkan meliputi:
- Batasi akses berdasarkan kebutuhan pekerjaan.
- Gunakan autentikasi tambahan pada akun penting.
- Hindari berbagi akun keuangan.
- Buat cadangan data secara berkala.
- Catat perubahan penting dalam sistem.
- Perbarui perangkat lunak.
- Tinjau integrasi aplikasi pihak ketiga.
Selain keamanan, kualitas data juga harus diperhatikan.
Data yang lengkap tetapi tidak konsisten dapat menghasilkan analisis yang menyesatkan. Misalnya, biaya yang sama dicatat sebagai "marketing", "iklan", dan "advertising" pada periode berbeda. Sistem analitik dapat menganggapnya sebagai tiga kategori terpisah.
Karena itu, perusahaan sebaiknya memiliki standar penamaan kategori dan prosedur pencatatan.
Sumber: Bank Indonesia | https://www.bi.go.id/
Mengubah Data Cashflow Menjadi Keputusan Bisnis
Nilai utama analisis data muncul ketika informasi tersebut digunakan dalam keputusan nyata.
Dashboard yang menarik tidak banyak membantu jika perusahaan tidak memiliki proses untuk menindaklanjuti temuan.
Salah satu pendekatan adalah melakukan evaluasi cashflow secara rutin.
Siklus Evaluasi Cashflow
Proses sederhana dapat dilakukan sebagai berikut:
- Kumpulkan data transaksi.
- Validasi dan rekonsiliasi data.
- Kelompokkan pemasukan dan pengeluaran.
- Bandingkan aktual dengan anggaran.
- Perbarui proyeksi cashflow.
- Identifikasi risiko atau penyimpangan.
- Tentukan tindakan berikutnya.
Misalnya, analisis menunjukkan biaya pemasaran meningkat selama tiga bulan sementara kas bersih tidak mengalami pertumbuhan yang sebanding. Informasi tersebut dapat menjadi dasar untuk mengevaluasi kampanye atau mengalokasikan kembali anggaran.
Sebaliknya, jika perusahaan menemukan pola pendapatan berulang yang stabil, data tersebut dapat membantu perencanaan kebutuhan operasional untuk beberapa bulan berikutnya.
Informasi mengenai perdagangan dan aktivitas bisnis di Indonesia juga dapat diperoleh melalui kanal pemerintah yang relevan. Untuk urusan perdagangan, rujukan yang tepat adalah Kementerian Perdagangan Republik Indonesia.
Membangun Budaya Keputusan Berbasis Data
Teknologi analitik tidak otomatis membuat sebuah bisnis menjadi data-driven. Faktor terpenting adalah bagaimana tim menggunakan informasi tersebut.
Setiap angka perlu ditempatkan dalam konteks.
Penurunan kas pada satu bulan tidak selalu menunjukkan masalah jika perusahaan sedang melakukan investasi yang telah direncanakan. Sebaliknya, saldo kas tinggi belum tentu berarti bisnis berada dalam kondisi optimal jika banyak kewajiban pembayaran akan jatuh tempo.
Karena itu, analisis cashflow idealnya menggabungkan:
- Data historis.
- Kondisi kas saat ini.
- Anggaran.
- Proyeksi.
- Kewajiban mendatang.
- Risiko bisnis.
- Informasi operasional.
Pendekatan tersebut membantu manajemen melihat kondisi perusahaan dari perspektif yang lebih menyeluruh.
Data memberikan dasar untuk memahami kondisi, sedangkan keputusan tetap membutuhkan konteks, validasi, dan pertimbangan manusia.
Kesimpulan
Bisnis digital menghasilkan data dalam jumlah besar, tetapi data tersebut baru memberikan nilai ketika dikumpulkan, divalidasi, dianalisis, dan diterjemahkan menjadi tindakan.
Pengelolaan cashflow berbasis data dapat dimulai dari langkah sederhana: mengintegrasikan sumber transaksi, membedakan pendapatan dengan kas tersedia, membuat kategori yang konsisten, membangun proyeksi, dan membandingkan anggaran dengan realisasi.
Otomatisasi dapat membantu mempercepat proses tersebut, tetapi kontrol dan validasi manusia tetap penting, terutama ketika data digunakan untuk menentukan anggaran, investasi, atau kewajiban pembayaran.
Dengan sistem yang terstruktur, perusahaan dapat bergerak dari pertanyaan "berapa uang yang kita miliki?" menuju pertanyaan yang lebih strategis: "bagaimana kondisi kas dapat memengaruhi keputusan bisnis berikutnya?"
Pada akhirnya, analisis cashflow bukan tentang menghasilkan dashboard sebanyak mungkin. Tujuannya adalah membangun visibilitas keuangan yang cukup baik sehingga perusahaan dapat membuat keputusan dengan informasi yang lebih jelas dan terukur.
Sumber dan referensi
Ditinjau oleh: Manager
Disclosure: Artikel ini bertujuan memberikan panduan praktis tentang manajemen keuangan digital. Tidak ada jaminan keuntungan atau keberhasilan tertentu.
Ingin diberi tahu saat ada artikel baru?
Tinggalkan nomor WhatsApp aktif. Kami kirim sesekali saja, hanya untuk artikel pilihan.
Nomor digunakan untuk menindaklanjuti permintaan ini. Lihat Kebijakan Privasi.